Selde Zararı Kim Öder? DASK, Kasko ve Konut Sigortası Sel Hasarını Karşılar mı?
DASK, kasko ve konut sigortası sel hasarını karşılar mı? Hangi poliçe neyi öder, sigortaya nasıl başvurulur, sigortanız yoksa ne yapmalısınız? Tek tabloda.
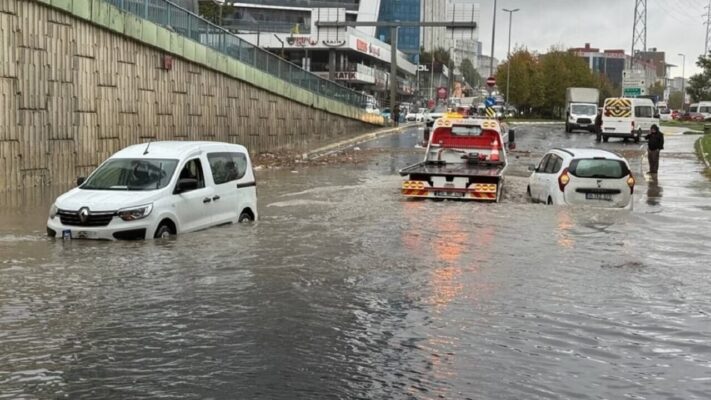
DASK, kasko ve konut sigortası sel hasarını karşılar mı? Kısa cevap: Poliçenize bağlı. DASK sel hasarını hiçbir durumda karşılamaz. Kasko ve konut sigortası ise ancak poliçede “sel ve su baskını” teminatı varsa öder. Trafik sigortası da kendi aracınızdaki sel hasarını karşılamaz.
İstanbul’u vuran selin ardından binlerce kişi aynı soruyu soruyor. Türkiye Sigorta Birliği’ne göre sigorta şirketleri yalnızca İstanbul’da şimdiden 838 hasar ihbarı aldı. Bu rehberde hangi sigortanın neyi ödediğini, nasıl başvuracağınızı ve sigortanız yoksa ne yapacağınızı anlatıyoruz.
Hangi Sigorta Sel Hasarını Karşılar? Hızlı Tablo
| Sigorta | Sel hasarını öder mi? | Dikkat |
|---|---|---|
| DASK (Zorunlu Deprem Sigortası) | Hayır | Sadece deprem ve depremin yol açtığı zararlar |
| Konut sigortası | Teminat varsa evet | Poliçede “sel veya su baskını” yazmalı |
| Eşya sigortası | Teminat varsa evet | Kiracılar için önemli |
| Kasko | Teminat varsa evet | Dar kaskoda çoğu zaman yok |
| Trafik sigortası | Hayır | Kendi aracınızı karşılamaz |
| İşyeri sigortası | Teminat varsa evet | Stok ve makine ayrı kontrol edilmeli |
| TARSİM (tarım sigortası) | Poliçeye göre | Ürün, sera ve kovan için farklı |
Selde Zararı Kim Öder?
Aslında selde zararı otomatik olarak ödeyen bir kurum yok. Zararı, poliçenizde sel teminatı olan sigorta şirketiniz öder. Ancak sigortanız yoksa zarar büyük ölçüde size kalır.
Üstelik Türkiye’de konutların çoğu sigortasız. Türkiye Sigorta Birliği’ne göre İstanbul’da konut ve işyerlerinde sigortalılık oranı yüzde 17 ile 20 arasında. Kaskoda ise bu oran yaklaşık yüzde 43. Yani her beş evden yaklaşık dördünün sel güvencesi yok.
DASK Sel Hasarını Karşılar mı?
Hayır. DASK, yani Zorunlu Deprem Sigortası, yalnızca deprem riskini kapsıyor. Poliçe, deprem ve depremin yol açtığı yangın, patlama, tsunami ve yer kaymasını karşılıyor.
Bu yüzden DASK’ın sel hasarına bir faydası yok. Ayrıca DASK hiçbir zaman eşyalarınızı da karşılamıyor. Sadece binanın duvar, çatı, temel ve merdiven gibi yapı kısımlarını kapsıyor.
Konut Sigortası Sel Hasarını Karşılar mı?
Konut sigortası, ancak poliçede “sel veya su baskını” teminatı varsa sel hasarını öder. Çünkü bu teminat ana teminat değil, ek teminat. Birçok konut paket poliçesinde bu teminat bulunuyor. Yine de poliçenizi mutlaka kontrol edin.
Sigorta genel şartlarına göre sel teminatı şu durumları kapsıyor:
- Dere, çay, nehir ve kanalların taşması
- Yağış nedeniyle oluşan sel veya su baskını
- Yağış nedeniyle kanalizasyondan pis suyun geri tepmesi
- Yeraltı sularının doğrudan verdiği zararlar
- Denizin kabarması (gelgit ve tsunami hariç)
Ancak bazı durumlar sel teminatına girmiyor:
- Su borusu veya su deposu patlaması. Bunun için ayrı bir “dahili su” teminatı gerekiyor.
- Yağmur oluğu ve yağmur derelerinin taşması
- Sel nedeniyle de olsa yer kayması. Heyelan için poliçede ayrıca yer kayması teminatı olmalı.
- Yağış dışında bir nedenle kanalizasyonun geri tepmesi
Kiracıysanız Nelere Dikkat Etmeli?
Öncelikle bina ile eşyanın sigortası birbirinden ayrı. Genellikle binayı ev sahibi sigortalatıyor. Bu yüzden kiracıysanız eşyanız ev sahibinin poliçesinde olmayabilir. Kendi eşya sigortanız yoksa eşya zararınız size kalabilir.
Kasko Sel Hasarını Karşılar mı?
Kasko da ancak poliçede “sel ve su baskını” teminatı varsa sel hasarını öder. Çünkü kasko genel şartlarına göre bu risk ek sözleşmeyle teminata giriyor. Birçok kasko poliçesinde bu teminat var. Ama dar kasko poliçelerinde çoğu zaman yer almıyor.
Öte yandan aracın motoruna su çekmesi ayrı bir sorun. Sigorta şirketleri, su dolu yola bilerek girip motoru bozan sürücülerin talebini sık sık reddediyor. Bu yüzden su birikintisine aracınızla girmeyin.
Ayrıca suda kalan aracınızı kesinlikle çalıştırmayın. Çünkü çalıştırırsanız motor hasarı büyüyebilir. Üstelik bu durum, sigortanın ödemeyi reddetmesine gerekçe olabilir. Bunun yerine aracı çekiciyle servise götürün.
Trafik Sigortası Sel Hasarını Öder mi?
Hayır. Trafik sigortası, sizin başkasına verdiğiniz zararı karşılıyor. Bu yüzden kendi aracınızdaki sel hasarını ödemiyor.
İşyeri ve Esnaf İçin Sel Sigortası
İşyeri poliçeleri de konut gibi çalışıyor. Yani sel teminatı varsa sigorta bina hasarını öder. Bunun yanında poliçeye göre stok, makine ve ekipman zararları da ödenebilir.
Ayrıca poliçede “iş durması” teminatı varsa, dükkânın kapalı kaldığı günlerin kaybı da karşılanabilir. Bu yüzden esnaf, poliçesindeki bu teminata özellikle bakmalı.
Çiftçiler İçin TARSİM Sel Hasarını Karşılar mı?
Tarım sigortası TARSİM, sel ve su baskını gibi doğal afetlere karşı güvence veriyor. Ancak kapsam ürüne göre değişiyor. Örneğin seralarda sel teminatı isteğe bağlı olarak ekleniyor. Kovanlar için de sel ve su baskını teminatı bulunuyor.
Bu yüzden Kastamonu’nun kıyı ilçelerindeki üreticiler de poliçelerini kontrol etmeli. Hasar ihbarını TARSİM’in internet sitesindeki “Hasar İhbarı” bölümünden yapabilirsiniz.
Sigortam Var mı, Nasıl Öğrenirim?
Kasko poliçenizi e-Devlet’ten kolayca sorgulayabilirsiniz. Bunun için e-Devlet’te “Kasko Poliçe ve Hasar Bilgileri Sorgulama” hizmetine girin.
Konut sigortası için ise e-Devlet’te bu şekilde bir sorgulama yok. O halde şu yollara başvurun:
- Poliçe belgenize bakın. Teminatlar listesinde “sel veya su baskını” ifadesini arayın.
- Acentenizi ya da sigorta şirketinizi arayın.
- Konut kredisi kullandıysanız bankanıza sorun. Çünkü banka kredi sırasında konut sigortası yaptırmış olabilir.
Selden Sonra Sigortaya Nasıl Başvurulur?
Hasar gördüyseniz şu adımları sırayla izleyin:
- Önce güvenliğinizi sağlayın. Elektriği kapatın ve riskli alanlara girmeyin.
- Hasarın fotoğrafını ve videosunu çekin. Ev, eşya ve aracı ayrı ayrı kaydedin.
- Hasarı hemen sigortanıza bildirin. Konut sigortasında bildirim süresi en geç 5 iş günü.
- Hasarlı eşyaları hemen atmayın. Çünkü eksperin bunları görmesi gerekiyor.
- Zararın büyümesini önleyin. Örneğin suyu tahliye edin ve sağlam eşyaları kuru yere taşıyın.
- Tüm faturaları saklayın. Su tahliyesi, çekici ve onarım masraflarını belgeleyin.
- Eksper raporunu bekleyin. Ardından sigorta, poliçe limitine ve muafiyete göre ödeme yapıyor.
Ayrıca sigorta şirketlerinin çoğu, 7 gün 24 saat hasar ihbarı kabul ediyor.
Sigortam Yoksa Ne Olacak?
Maalesef selde hasar gören ev ya da araç için otomatik bir devlet tazminatı yok. Kamu desteği, ancak resmi kararlar ve yardım programlarıyla mümkün oluyor. Bu yüzden Valilik ve belediye duyurularını takip edin.
Öte yandan İstanbul Valiliği, hasar tespit komisyonlarının çalışmaya başladığını açıkladı. Ayrıca zarar, bir belediyenin ya da kamu kurumunun hizmet kusurundan doğduysa o kuruma başvurabilirsiniz. Ancak bu durumda kusuru, zararı ve aradaki bağı kanıtlamanız gerekiyor. Bu süreç için bir avukata danışın.
Merak Ettikleriniz
DASK sel hasarını karşılar mı?
Hayır. DASK sadece deprem ve depremin yol açtığı yangın, patlama, tsunami ve yer kaymasını karşılıyor.
Kasko sel hasarını karşılar mı?
Poliçede “sel ve su baskını” teminatı varsa karşılar. Dar kasko poliçelerinde bu teminat çoğu zaman yok.
Konut sigortası selde eşyaları da öder mi?
Poliçede eşya teminatı ve sel teminatı birlikte varsa öder. Ancak sadece bina sigortalıysa eşyalar karşılanmaz.
Selde aracım su aldı, çalıştırabilir miyim?
Hayır. Aracı çalıştırmak motor hasarını büyütebilir. Bunun yerine çekiciyle servise götürün.
Sel hasarını sigortaya kaç gün içinde bildirmeliyim?
Konut sigortasında genel şartlara göre en geç 5 iş günü içinde bildirmelisiniz. Ancak en doğrusu hasarı hemen bildirmek.
Sigortam yoksa devlet sel hasarımı öder mi?
Otomatik bir ödeme yok. Ancak resmi bir yardım kararı çıkarsa başvurabilirsiniz.
Kısacası
DASK sel hasarını karşılamaz. Kasko ve konut sigortası ise ancak poliçede “sel ve su baskını” teminatı varsa öder. Hasar gördüyseniz önce fotoğraf çekin, ardından 5 iş günü içinde sigortanıza bildirin. Suda kalan aracınızı da kesinlikle çalıştırmayın. Son olarak poliçenizde sel teminatı yoksa bir sonraki yenilemede mutlaka ekletin.
Yasal uyarı: Bu içerik yalnızca genel bilgilendirme amacı taşıyor. 37haber olarak paylaştığımız bilgiler hukuki ya da sigorta danışmanlığı yerine geçmez. Teminatlar poliçeden poliçeye değişiyor. Bu yüzden kendi poliçenizi sigorta şirketinize ya da acentenize mutlaka teyit ettirin. Bu içeriğe dayanarak verdiğiniz kararların sonuçlarından 37haber sorumluluk kabul etmez.
Yorumlar